Bất động sản
Từ năm 2018 đến nay, bất động sản hàng hiệu đã trở thành một phân khúc toàn cầu với Việt Nam trong nhóm dẫn đầu, còn co-living tại châu Á chuyển từ các công ty khởi nghiệp sang những nền tảng có vốn tổ chức hậu thuẫn.
Từ năm 2018, Rubix Navigation theo dõi hai mô hình đưa dịch vụ kiểu khách sạn vào nơi ở. Bất động sản hàng hiệu là dự án nhà ở gắn tên một thương hiệu khách sạn, hoặc một thương hiệu cao cấp ngoài ngành khách sạn như thời trang hay xe hơi. Với thương hiệu khách sạn, dịch vụ cho cư dân thường do chính nhà điều hành khách sạn quản lý; với thương hiệu ngoài ngành, thương hiệu chủ yếu đóng góp thiết kế và hình ảnh, còn dịch vụ do một đơn vị khác vận hành. Co-living là mô hình nhà ở chia sẻ không gian chung, có dịch vụ, dành cho người trẻ ở các đô thị lớn. Sau tám năm, hai mô hình đã đi theo hai hướng khác nhau.
Theo Savills, số dự án bất động sản hàng hiệu trên thế giới đã tăng khoảng 170% trong mười năm tính đến năm 2020, với hơn 52.000 căn thuộc khoảng 370 dự án được đưa ra thị trường. Từ The Sherry-Netherland, công trình được xem là nhà ở mang thương hiệu đầu tiên, mở cửa bên công viên Central Park, New York năm 1927, số thương hiệu tham gia đã lên khoảng 130 vào năm 2020. Đại dịch khiến doanh số năm 2020 chững lại, nhưng sức hút của phân khúc không giảm, vì điều người mua tìm ở đây là sự riêng tư và tính độc quyền.
Đà tăng tiếp tục sau đại dịch. Savills ước tính số dự án đã hoàn thành trên thế giới đạt khoảng 910 vào cuối năm 2025, tăng 19% so với một năm trước, cùng 837 dự án đã ký kết dự kiến hoàn thành đến năm 2032. Riêng năm 2025, 39 thương hiệu khách sạn và 19 thương hiệu ngoài ngành khách sạn lần đầu tham gia, dù thương hiệu khách sạn vẫn chiếm 79% số dự án đã hoàn thành. Theo Savills, giá bán nhà ở hàng hiệu cao hơn trung bình khoảng 33% so với dự án tương đương không gắn thương hiệu. Sản phẩm cũng thay đổi: từ khoảng năm 2021, nhiều thương hiệu như Mandarin Oriental, Four Seasons hay One&Only chú trọng căn hộ bàn giao sẵn nội thất và tiện ích, người mua chỉ việc dọn vào ở.
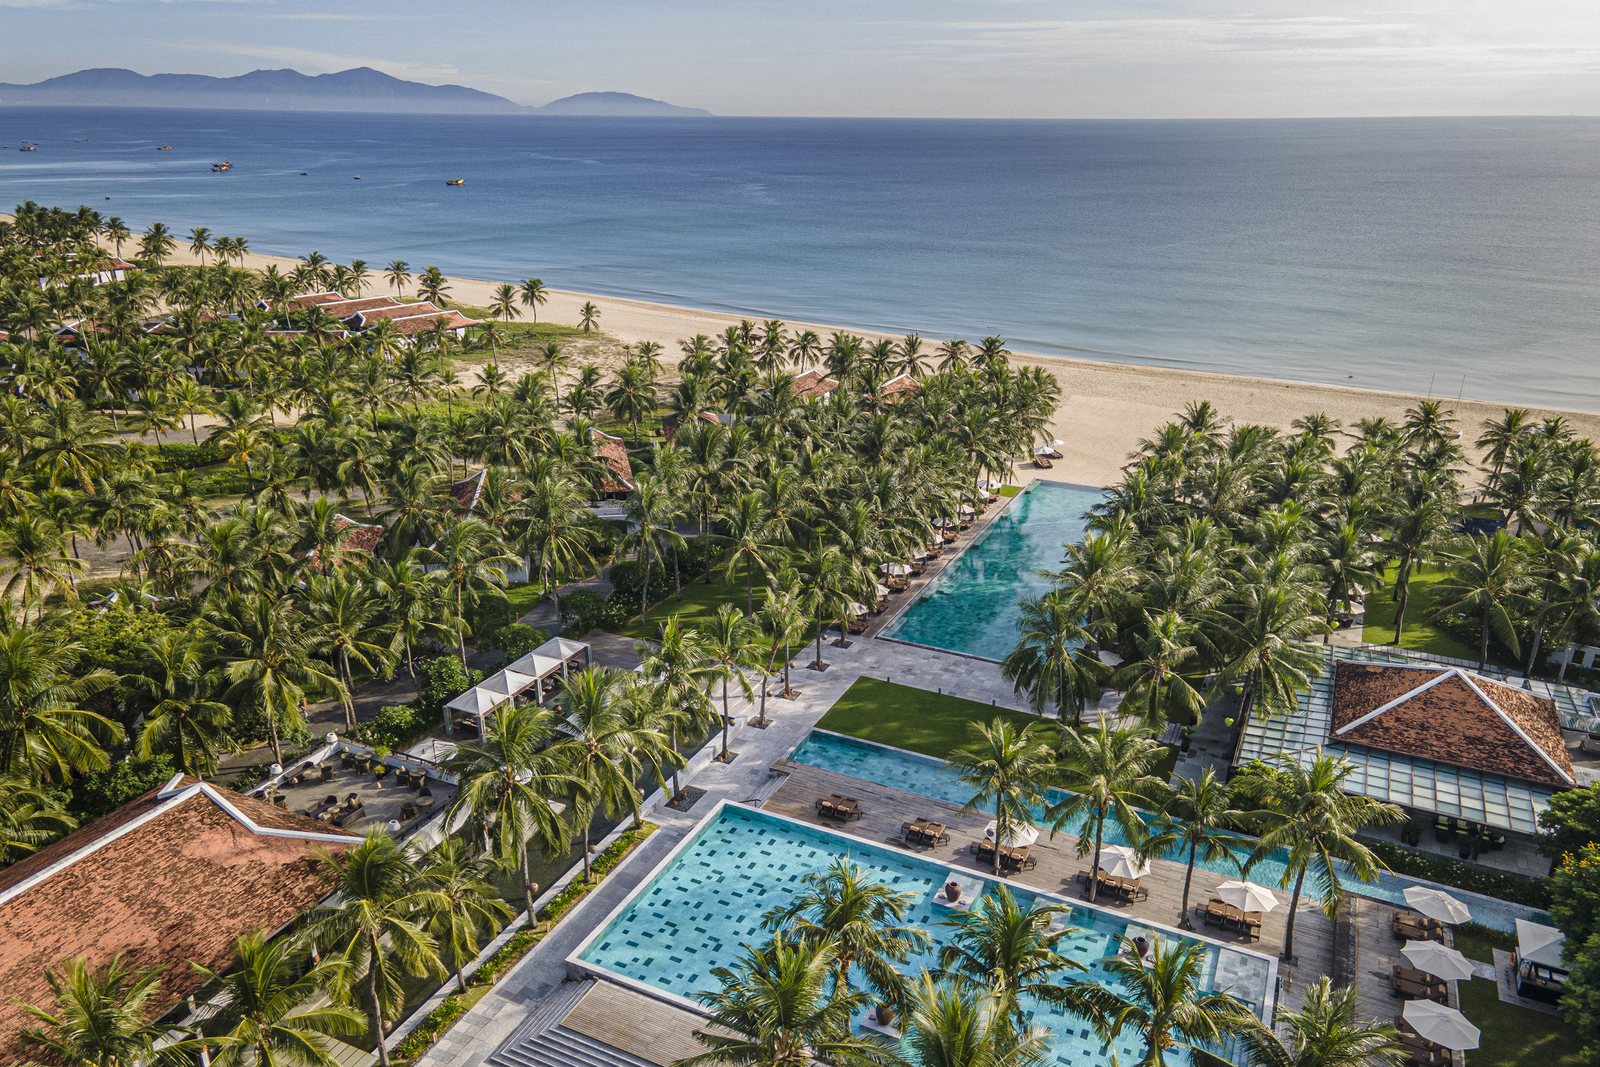
Theo báo cáo Branded Residences 2025–2026 của Savills, Việt Nam đứng thứ tư thế giới về số dự án bất động sản hàng hiệu, sau Mỹ, Ả Rập Xê Út và Mexico, với hơn 50 dự án gắn với 34 thương hiệu quốc tế; báo cáo Branded Residences Asia Pacific 2026 của Savills, công bố tháng 09/2026, xếp Việt Nam dẫn đầu châu Á – Thái Bình Dương. Marriott International, IHG Hotels & Resorts và Accor chiếm khoảng 40% số dự án. Từ những dự án nghỉ dưỡng đầu tiên như Four Seasons Resort The Nam Hai và Hyatt Regency Danang Resort and Spa, thị trường đã mở rộng vào đô thị với Grand Marina Saigon và The Ritz-Carlton Residences, Hanoi, cùng các dự án ven biển tại Phú Quốc, Cam Ranh và Hạ Long.
Co-living đi một con đường khác. Đầu năm 2022, các nhà đầu tư vẫn rót vốn vào những công ty khởi nghiệp ở các siêu đô thị châu Á: Sequoia Capital chọn Rukita ở Jakarta vào chương trình hỗ trợ khởi nghiệp, Warburg Pincus đầu tư vào ba công ty ở Trung Quốc đại lục và một ở Hồng Kông, Lippo Group đầu tư vào Cove tại Singapore. Lập luận của họ dựa trên nhân khẩu học: theo số liệu CBRE mà Warburg Pincus dẫn khi đó, hơn hai phần ba người thuộc thế hệ millennial ở châu Á còn sống cùng cha mẹ và chỉ 11% sở hữu nhà riêng, thấp hơn mức 15% của thế giới.
Bốn năm sau, thị trường đã gom về một số nền tảng lớn. Theo Savills, đến quý 2/2026, Weave Living, được Warburg Pincus đầu tư từ năm 2018, đặt mục tiêu quản lý tài sản 3,5 tỷ USD tại Tokyo, Osaka, Seoul, Singapore và Hồng Kông. Tại Singapore, Coliwoo và The Assembly Place đã niêm yết; tại Hồng Kông, nhiều khách sạn được mua lại để chuyển thành nhà ở cho sinh viên hoặc co-living. Vốn chủ yếu đi vào việc chuyển đổi tài sản và mua lại các nền tảng vận hành, vì lợi suất của dự án co-living đã đi vào hoạt động ổn định thường thấp hơn yêu cầu của nhà đầu tư tổ chức.
Hai mô hình cùng đưa dịch vụ khách sạn vào nơi ở nhưng khác nhau về bản chất kinh doanh. Bất động sản hàng hiệu bán một chuẩn mực sống lâu dài: giá trị của thương hiệu chỉ bền khi chuẩn mực dịch vụ được duy trì sau ngày bàn giao, thông qua hợp đồng quản lý và nguồn kinh phí vận hành rõ ràng. Co-living là bài toán vận hành cho thuê: hiệu quả phụ thuộc vào vị trí, giá thuê, công suất và chi phí quản lý cộng đồng cư dân. Với chủ đầu tư tại Việt Nam, nơi số dự án hàng hiệu tăng nhanh, câu hỏi không còn là có gắn thương hiệu hay không, mà là thương hiệu nào, mô hình vận hành nào và ai chịu trách nhiệm dịch vụ trong nhiều năm sau đó. Rubix Navigation đã phân tích kỹ hơn câu chuyện này trong bài "Bất động sản hàng hiệu tại Việt Nam: Giữa thương hiệu và chuẩn mực".