

Bất động sản
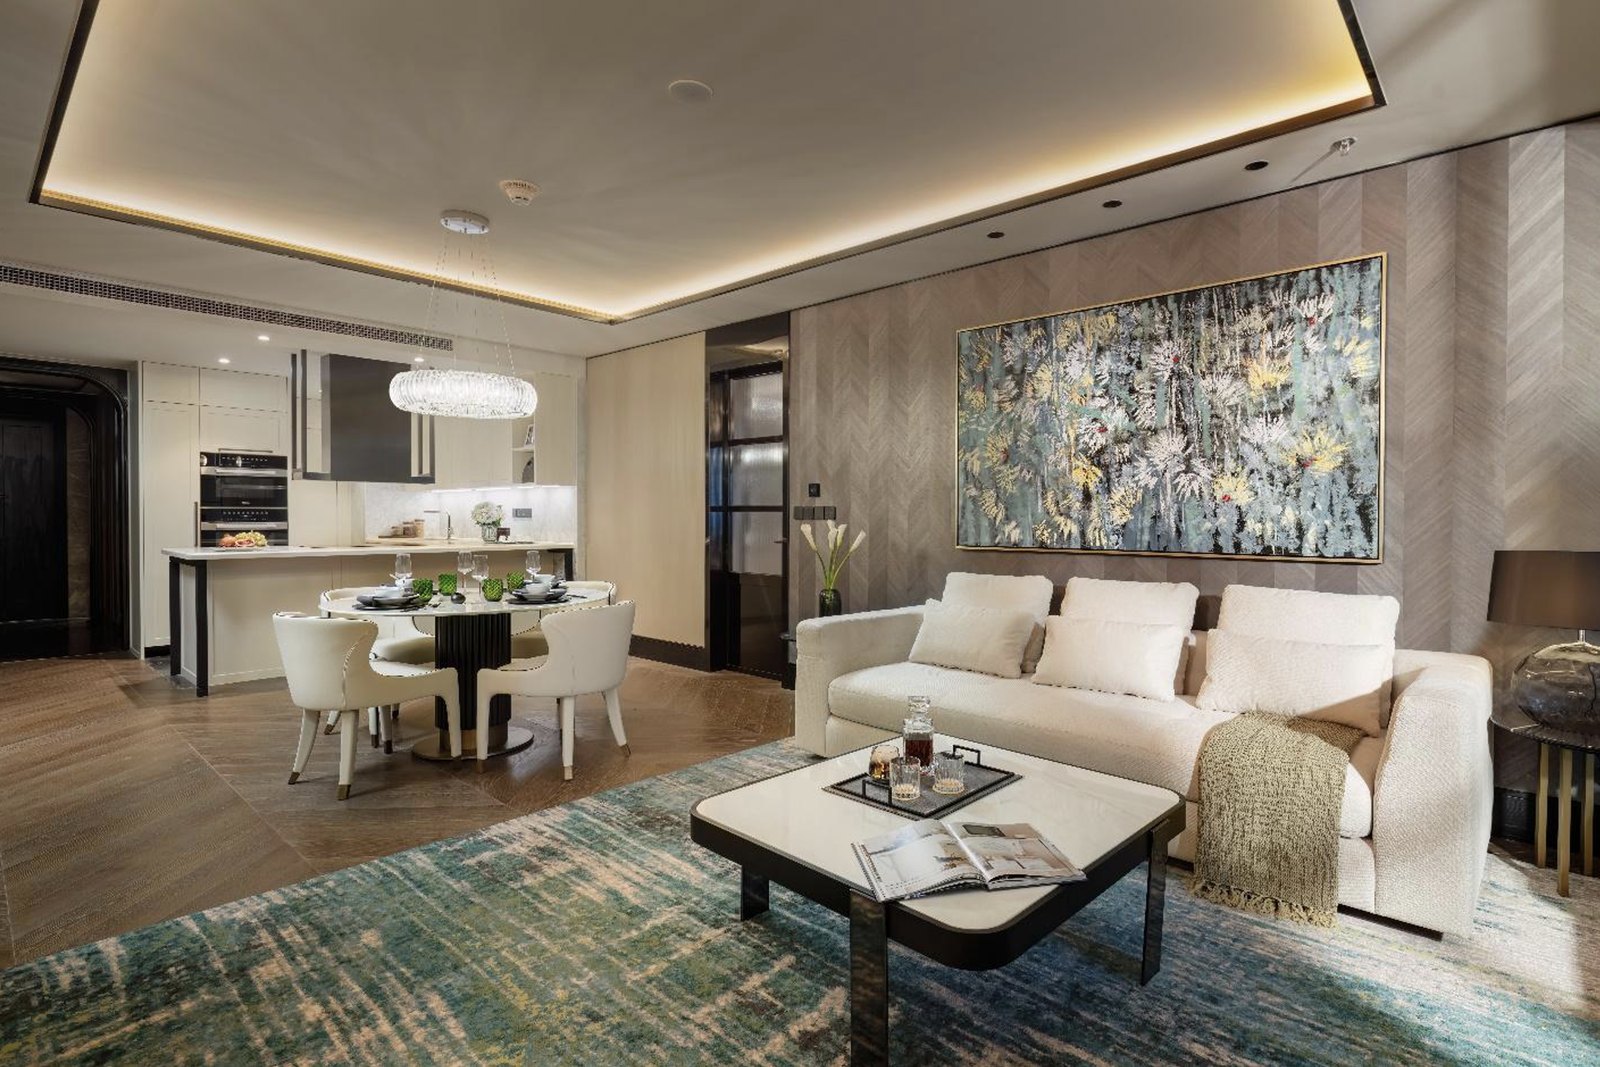
Chỉ trong vài năm, Việt Nam đã trở thành một trong những thị trường bất động sản hàng hiệu sôi động nhất thế giới. Tốc độ ấy đặt ra một câu hỏi mà người mua, chủ đầu tư và cả các thương hiệu cần trả lời thẳng thắn: thương hiệu đang mang đến chuẩn mực và trách nhiệm thực chất, hay chỉ giúp bán những mô hình đầu tư quen thuộc với mức giá mới? Câu trả lời không nằm ở thương hiệu trên tòa nhà, mà ở quyền người mua thực sự nhận được, cách tài sản được vận hành và nguồn tiền đứng sau mỗi lời hứa.
Bất động sản hàng hiệu tại Việt Nam không chỉ có sản phẩm nghỉ dưỡng. Ở các đô thị lớn, căn hộ hàng hiệu để ở lâu dài đang hình thành một phân khúc riêng, như The Ritz-Carlton Residences, Hanoi, JW Marriott Residences tại Grand Marina, Saigon hay Noble Crystal Long Biên – WorldHotels Residences. Bài viết này tập trung vào phân khúc nghỉ dưỡng, nơi những câu hỏi về thương hiệu, cam kết lợi nhuận và vận hành bộc lộ rõ nhất; phân tích chuyên sâu về bất động sản hàng hiệu để ở dài hạn được Rubix Navigation chia sẻ qua sách trắng gửi riêng cho đối tác và khách hàng của Rubix International.
Theo báo cáo Branded Residences Asia Pacific 2026 của Savills công bố tháng 9/2026, Việt Nam dẫn đầu châu Á – Thái Bình Dương về số dự án bất động sản hàng hiệu, vượt Thái Lan, Ấn Độ và Trung Quốc; nguồn cung dự báo tăng 152% đến năm 2032, mức tăng mạnh nhất khu vực. Ở quy mô toàn cầu, báo cáo Branded Residences 2025/2026 của Savills xếp Việt Nam thứ tư về số dự án, sau Mỹ, Ả Rập Xê Út và Mexico, với hơn 50 dự án mang 34 thương hiệu quốc tế; riêng Marriott, IHG và Accor chiếm khoảng 40% số dự án.
C9 Hotelworks đưa ra một lát cắt khác: tính đến tháng 4/2026, thị trường có khoảng 15.763 căn, trị giá khoảng 8 tỷ USD, tăng 30% so với năm trước và bằng 20% tổng giá trị 40 tỷ USD của thị trường bất động sản hàng hiệu châu Á. Căn hộ chiếm 93% số căn; miền Trung chiếm 55% hoạt động thị trường. Giá bán tại Việt Nam vẫn thấp hơn Bangkok 24–39% ở đô thị và thấp hơn Phuket, Bali tới 63% ở điểm đến nghỉ dưỡng. Những con số ấy cho thấy sức hút của phân khúc, nhưng chưa nói lên hiệu quả khai thác của từng dự án.
Đằng sau những con số tổng là một thị trường trải dài rất rộng. Ở đỉnh tháp là những dự án như The Ritz-Carlton Residences, Saigon thuộc thỏa thuận Marriott ký với Masterise đầu năm 2026; giới môi giới kỳ vọng giá tại One Central Saigon từ 1 tỷ đồng/m² trở lên, dù chủ đầu tư chưa công bố giá chính thức. Bên cạnh đó là InterContinental Sapa Residences, JW Marriott Residences tại Grand Marina, Saigon (JW Marriott cũng thuộc nhóm thương hiệu hạng sang của Marriott, dù định vị dưới The Ritz-Carlton) hay The Rivus by Elie Saab, dự án được giới thiệu là bất động sản đầu tiên tại Việt Nam mang tên một nhà mốt.
Ở đầu kia là những dự án quy mô lớn, hàng nghìn căn, gắn với thương hiệu tầm trung, và cả những dự án chỉ mượn tên gọi. Theo C9 Hotelworks, chỉ 38% số dự án thuộc phân khúc hạng sang. Quy mô hay phân khúc tự nó không nói lên điều gì; điều cần làm rõ là thương hiệu tham gia đến đâu: thiết kế, cấp phép tên gọi, giám sát tiêu chuẩn hay trực tiếp quản lý dịch vụ. Mỗi phạm vi hợp tác là một lời hứa khác nhau, dù cùng được gọi chung là “hàng hiệu”.
Mức chênh giá cũng cần được đọc như vậy. C9 Hotelworks ghi nhận bất động sản hàng hiệu tại Việt Nam có giá cao hơn sản phẩm thông thường 20–55% ở đô thị và 10–35% ở điểm đến nghỉ dưỡng. Savills tính mức chênh trung bình toàn cầu khoảng 33% năm 2025, còn ở châu Á – Thái Bình Dương mức chênh tăng từ 23% lên 29% trong 12 tháng qua. Khoản chênh ấy phản ánh cả vị trí, chất lượng tài sản và dịch vụ; phần thuộc về thương hiệu chỉ có giá trị khi thương hiệu thực sự hiện diện trong vận hành.
Savills lưu ý rằng ngành chưa có một định nghĩa thống nhất về bất động sản hàng hiệu. Khoảng trống ấy tạo điều kiện cho nhiều cách hiểu: hợp tác đồng thương hiệu, mượn tên hoặc phong cách thiết kế của một thương hiệu mà không có đơn vị vận hành quốc tế, hay gắn tên một thương hiệu thời trang, xe hơi lên một dự án nhà ở. Báo chí trong nước đã nhiều lần cảnh báo khái niệm “hàng hiệu” đang bị pha loãng và có nguy cơ trở thành một chiêu tiếp thị.
Bà Penny Trịnh, Phó Chủ tịch phát triển khu vực châu Á – Thái Bình Dương của Marriott, nói gọn điều cốt lõi: sức mạnh của một thương hiệu khách sạn quốc tế “không phải là logo hay tên tuổi”, mà là hệ giá trị, tiêu chuẩn dịch vụ và uy tín được tích lũy qua thời gian. Theo TheLEADER, với một dự án trị giá vài trăm triệu USD, riêng các chi phí liên quan đến thương hiệu có thể lên tới hàng chục triệu USD. Ngược lại, cũng có những thương hiệu riêng của chủ đầu tư thành công nhờ sản phẩm tốt và nhắm đúng khách hàng. Vấn đề, vì vậy, không nằm ở chỗ có tên quốc tế hay không, mà ở chỗ lời hứa về chất lượng có được thực hiện và ràng buộc bằng hợp đồng hay không.
Cũng cần tách bạch bốn khái niệm thường bị gộp trong tài liệu bán hàng. “Hàng hiệu” mô tả quan hệ với một thương hiệu. Condotel là căn hộ du lịch trong mô hình lưu trú, với quyền tài sản và điều kiện sử dụng riêng. Rental pool là chương trình gộp cho thuê, tập hợp các căn để khai thác chung và chia nguồn thu theo thỏa thuận. Timeshare trong lĩnh vực khách sạn (sở hữu kỳ nghỉ) thường chỉ là quyền sử dụng chỗ nghỉ theo thời gian. Một sản phẩm, dù là căn hộ hay biệt thự du lịch, có thể cùng lúc mang thương hiệu, là bất động sản du lịch và tham gia chương trình cho thuê; vì thế, đổi tên gọi không làm thay đổi bản chất rủi ro, và sự hiện diện của một thương hiệu không có nghĩa thương hiệu ấy bảo lãnh nghĩa vụ của chủ đầu tư.
Bức tranh phân hóa rõ nhất ở bất động sản nghỉ dưỡng, nơi tập trung nhiều sản phẩm gắn thương hiệu nhất. Theo số liệu DKRA được báo chí dẫn lại, quý 3/2026 thị trường biệt thự nghỉ dưỡng có 2.428 căn chào bán nhưng chỉ 38 căn được giao dịch, giảm 86%; khoảng 79% nguồn cung là hàng tồn từ các giai đoạn trước. Tháng 7/2026, khoảng 5.051 căn hộ du lịch được chào bán tại 50 dự án nhưng tỷ lệ hấp thụ chỉ khoảng 2%. Tại Đà Nẵng, giao dịch condotel quý 2/2026 giảm hơn 94% so với quý trước.
Những con số này là hệ quả của giai đoạn tăng trưởng nóng, khi nhiều dự án được bán bằng cam kết lợi nhuận 10–12% mỗi năm. Cocobay Đà Nẵng là ví dụ điển hình: cuối năm 2019, chủ đầu tư thông báo ngừng chi trả mức thu nhập cam kết tới 12%/năm kể từ ngày 01/01/2020 vì khó khăn dòng tiền, trước cả khi đại dịch làm du lịch đóng băng. Hiệp hội Bất động sản TP.HCM (HoREA) ước tính cả nước có khoảng 146.438 sản phẩm bất động sản du lịch, lưu trú; một phần không nhỏ trong đó vẫn đang chờ hoàn thiện pháp lý hoặc tìm lời giải vận hành.
Bản chất của vấn đề nằm ở dòng tiền. Tiền bán căn hộ được thu một lần, còn nghĩa vụ trả lợi nhuận kéo dài nhiều năm. Giả sử một căn giá 5 tỷ đồng được cam kết 10% mỗi năm, tức 500 triệu đồng; nếu phần thu nhập cho thuê phân bổ cho căn ấy, sau chi phí, phí quản lý và quỹ thay thế nội thất, chỉ còn 300 triệu đồng, khoản thiếu 200 triệu đồng phải đến từ một nguồn khác. Một khách sạn có lãi vẫn có thể không đủ tiền để trả tỷ suất đã hứa trên một mức giá bán cao. Chia sẻ doanh thu thực tế và hứa một tỷ lệ cố định trên giá mua, vì thế, là hai cam kết rất khác nhau.
Gộp cho thuê tự nó không phải một mô hình sai. Câu hỏi là khách sạn có đủ quyền kiểm soát nguồn phòng, giá bán, kênh phân phối và tiêu chuẩn nội thất hay không. Lịch chủ sở hữu tự sử dụng, quyền rút căn khỏi chương trình, chi phí khu vực chung và quỹ tái đầu tư phải được thiết kế nhất quán ngay từ đầu. Khi từng căn được bán trước rồi mới tìm cách ghép thành một khách sạn, những quyền chồng chéo ấy thường làm suy yếu chính hiệu quả khai thác mà người mua trông đợi.
Luật Kinh doanh bất động sản 2023 và Luật Đất đai 2024, có hiệu lực từ ngày 01/08/2024, đã tạo cơ sở để cấp giấy chứng nhận cho căn hộ du lịch đủ điều kiện, gắn với thời hạn sử dụng đất của dự án. Dự thảo Luật Kinh doanh bất động sản sửa đổi, được Quốc hội thảo luận ngày 30/10/2026, đề xuất cho phép cá nhân nước ngoài mua, thuê mua căn hộ du lịch và văn phòng kết hợp lưu trú; tại thời điểm viết bài, luật chưa được thông qua. Người nước ngoài hiện được sở hữu tối đa 30% số căn hộ trong một tòa nhà và 250 căn nhà riêng lẻ trong một khu vực có số dân tương đương cấp phường.
Dù vậy, tên gọi “hàng hiệu” không xác lập quyền sở hữu, thời hạn sử dụng đất hay quyền mua của người nước ngoài; những quyền ấy phải được kiểm tra theo từng loại tài sản và hồ sơ pháp lý. Nếu được thông qua, quy định mới có thể mở rộng đáng kể tệp người mua. Nhưng chính sách chỉ mở cửa; giữ chân người mua vẫn là việc của sản phẩm và người vận hành.
Thị trường đang tự sàng lọc. Theo Savills, dự án có đơn vị vận hành khách sạn quốc tế chiếm 60% nguồn cung tương lai, so với 28% nguồn cung hiện hữu, và tập trung nhiều hơn ở TP.HCM, Hà Nội, Đà Nẵng thay vì các vùng nghỉ dưỡng. C9 Hotelworks ghi nhận 83% dự án nằm cạnh một khách sạn cùng thương hiệu. Đó là dấu hiệu của một thị trường đang trưởng thành, dù vị trí liền kề chưa tự bảo đảm thương hiệu tham gia vận hành từng ngày.
Trước khi xuống tiền, người mua nên đòi câu trả lời bằng hồ sơ. Mình mua quyền sở hữu tài sản hay quyền sử dụng kỳ nghỉ, với thời hạn và giới hạn nào? Ai quản lý khách sạn, ai cấp phép tên gọi, ai cam kết chi trả, và tài sản nào bảo đảm cho cam kết ấy? Thu nhập được tính trên doanh thu hay phần còn lại sau những khoản trừ nào, và chủ sở hữu có quyền kiểm tra sổ sách không? Điều gì xảy ra với quyền sử dụng, chi phí và khả năng chuyển nhượng khi hợp đồng quản lý, giấy phép thương hiệu hay chương trình cho thuê kết thúc?
Bất động sản hàng hiệu đẹp nhất không phải nơi có cái tên lớn nhất, mà là nơi nhiều năm sau, chủ sở hữu vẫn được chăm sóc đúng như ngày đầu, kể cả khi thị trường đi xuống. Việt Nam đã có quy mô; điều thị trường cần tiếp theo là chuẩn mực có thể kiểm chứng.

